
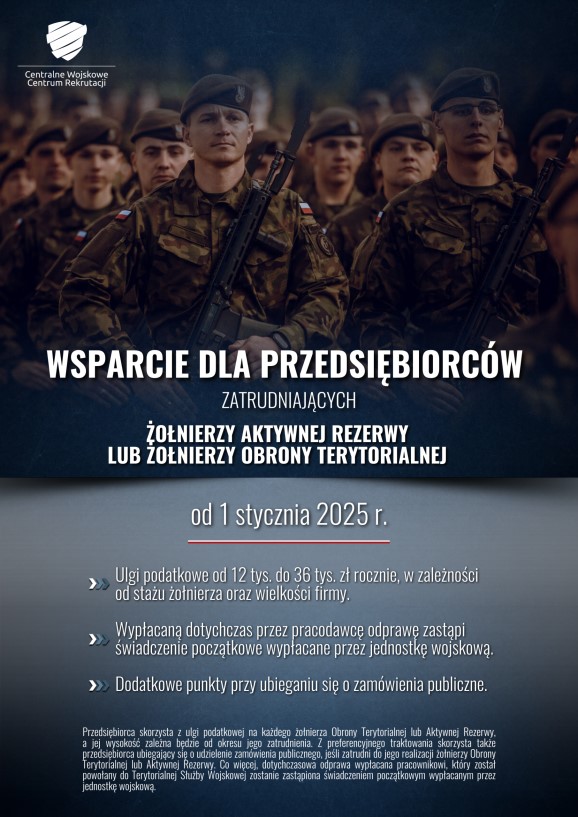
W życie weszła ustawa z 1.10.2024 r. o zmianie niektórych ustaw w celu wsparcia przedsiębiorców zatrudniających żołnierzy Obrony Terytorialnej lub żołnierzy Aktywnej Rezerwy. Nowe regulacje, wprowadzające ulgi podatkowe i preferencje w zamówieniach publicznych, mają zachęcić pracodawców do współpracy z personelem wojskowym, przy jednoczesnym zmniejszeniu obciążeń organizacyjnych.
Wielu pracodawców, zwłaszcza z sektora małych i średnich firm, postrzega obowiązki związane z zatrudnianiem żołnierzy OT i AR jako poważne obciążenie. W sytuacjach kryzysowych, takich jak kryzys migracyjny na pograniczu polsko-białoruskim czy usuwanie skutków klęsk żywiołowych, pracownicy ci muszą natychmiast stawić się do służby, co koliduje z ich zawodowymi obowiązkami.
Ustawa ma na celu zachęcenie pracodawców do zatrudniania żołnierzy OT i AR. Ważnym elementem jest zmniejszenie obciążeń poprzez wprowadzenie preferencji podatkowych.
Ulgi podatkowe dla pracodawców
W ramach zmian w ustawie, pracodawcy zatrudniający żołnierzy OT lub AR uzyskali możliwość odliczenia od podstawy opodatkowania określonych kwot:
12.000 zł, jeśli zatrudniony w ramach stosunku pracy żołnierz terytorialnej służby wojskowej, jak również żołnierz aktywnej rezerwy pełni co najmniej 1 rok nieprzerwanie terytorialną służbę wojskową lub służbę w aktywnej rezerwie;
15.000 zł, jeśli zatrudniony w ramach stosunku pracy żołnierz terytorialnej służby wojskowej, jak również żołnierz aktywnej rezerwy pełni co najmniej 2 lata nieprzerwanie terytorialną służbę wojskową lub służbę w aktywnej rezerwie;
18.000 zł, jeśli zatrudniony w ramach stosunku pracy żołnierz terytorialnej służby wojskowej, jak również żołnierz aktywnej rezerwy pełni co najmniej 3 lata nieprzerwanie terytorialną służbę wojskową lub służbę w aktywnej rezerwie;
21.000 zł, jeśli zatrudniony w ramach stosunku pracy żołnierz terytorialnej służby wojskowej, jak również żołnierz aktywnej rezerwy pełni co najmniej 4 lata nieprzerwanie terytorialną służbę wojskową lub służbę w aktywnej rezerwie;
24.000 zł, jeśli zatrudniony w ramach stosunku pracy żołnierz terytorialnej służby wojskowej, jak również żołnierz aktywnej rezerwy pełni co najmniej 5 lat nieprzerwanie terytorialną służbę wojskową lub służbę w aktywnej rezerwie.
W obu przypadkach zakłada się, że ulga przysługuje na każdego zatrudnionego żołnierza OT i AR niebędącego udziałowcem, akcjonariuszem ani wspólnikiem tego podatnika oraz na rzecz którego podatnik ponosi miesięczne wydatki w kwocie stanowiącej wysokość co najmniej minimalnego wynagrodzenia.
Więcej informacji z Mazowsza
Kto zdobędzie „Białego Kruka”?
Stypendia dla studentów szkół artystycznych
11 października 2026. Poland Bike przy Muzeum Sportu i Turystyki w Warszawie!
Sejmik Województwa Mazowieckiego wspiera lokalne inicjatywy