Trzy terminy spłaty, różne oprocentowanie i coraz mniej pieniędzy po opłaceniu rachunków. Znasz taki układ? Konsolidacja kredytów może zmniejszyć miesięczne obciążenie, ale sama zamiana zobowiązań na jeden kredyt nie gwarantuje oszczędności.
Jedna rata zamiast trzech. Co rzeczywiście zmienia konsolidacja?
Załóżmy, że spłacasz kredyt na remont, pożyczkę na samochód i zadłużenie wynikające z zakupów na raty. Każde zobowiązanie ma własny harmonogram, a suma miesięcznych płatności wynosi 1920 zł. Termin kolejnego przelewu pojawia się niemal zaraz po poprzednim. Nic dziwnego, że szukasz sposobu na odzyskanie swobody w domowym budżecie.
Aby ocenić skalę problemu, policz nie tylko bieżącą sumę rat, lecz także kwotę zostającą po opłaceniu mieszkania, żywności i transportu. Jeśli do kolejnej wypłaty regularnie brakuje Ci pieniędzy, niższa rata może dać potrzebny margines bezpieczeństwa. Jeżeli natomiast obecne zobowiązania spłacasz bez napięcia, priorytetem może być wcześniejsza spłata zadłużenia zamiast rozciągania go na następne lata.
Konsolidacja kredytów polega na zaciągnięciu nowego kredytu przeznaczonego na spłatę wybranych wcześniejszych zobowiązań. Bank zwykle przekazuje środki bezpośrednio instytucjom, w których masz zadłużenie. Pozostaje jedna umowa i jeden termin regulowania raty.
W zależności od zasad konkretnego banku konsolidacją można objąć:
- kredyty gotówkowe – zaciągnięte na dowolne potrzeby konsumpcyjne;
- kredyty ratalne – związane z zakupem sprzętu domowego;
- zadłużenie na karcie kredytowej lub w limicie rachunku – po spełnieniu wymagań dotyczących spłaty i zamknięcia limitu.
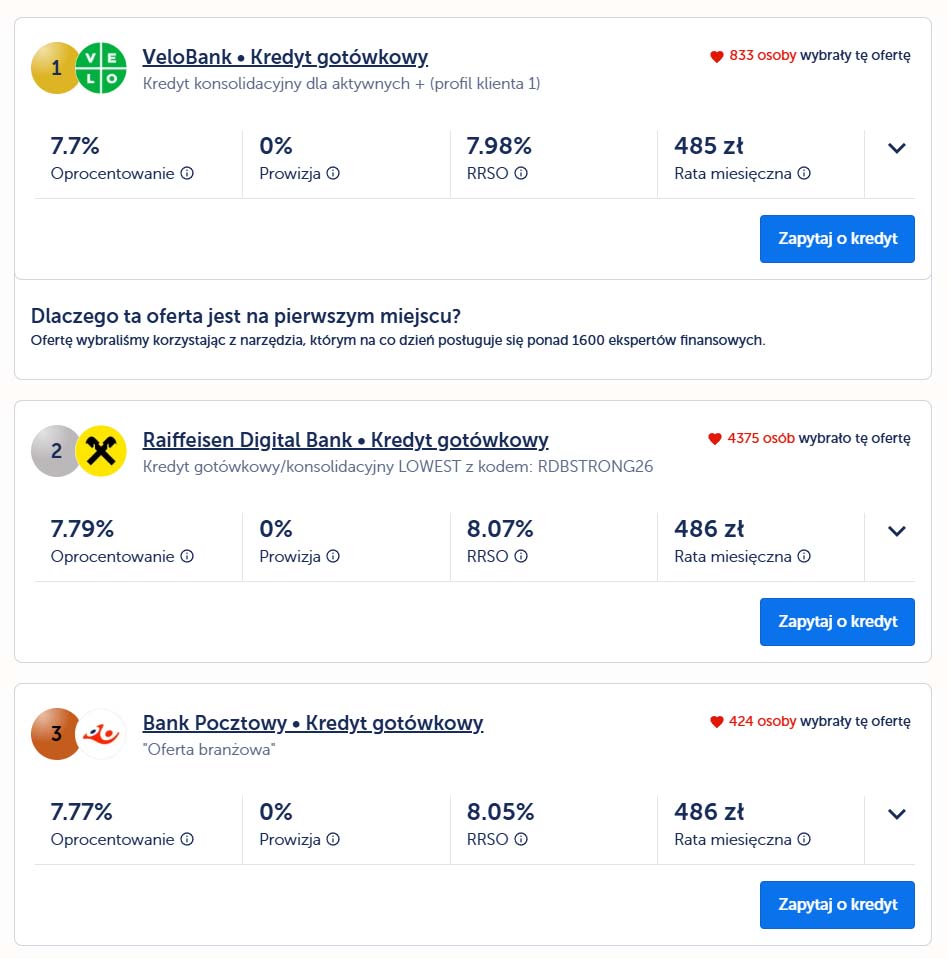
Oferty kredytów konsolidacyjnych Lendi dla 20 000 zł na 48 miesięcy. Źródło: www.lendi.pl/kredyty-konsolidacyjne
Nie każda instytucja przyjmuje identyczny zestaw zobowiązań. Kredyt hipoteczny może wymagać odrębnego rozwiązania, często z zabezpieczeniem na nieruchomości. Dlatego jeszcze przed złożeniem wniosku sprawdź, jakie zadłużenie bank dopuszcza do połączenia.
Ważne są salda na konkretny dzień spłaty, a nie pierwotne kwoty kredytów. Przykładowo po pożyczce na 25 000 zł mogło pozostać 14 600 zł kapitału. Bank konsolidujący uwzględni aktualną kwotę potrzebną do zamknięcia zobowiązania, zgodnie z rozliczeniem dotychczasowego kredytodawcy. Przy karcie kredytowej trzeba też rozróżnić wykorzystane zadłużenie od przyznanego limitu.
Jedna rata nie usuwa długu
Jeśli pozostało Ci do oddania 60 000 zł kapitału, nowy bank musi sfinansować spłatę tej kwoty. Zmieniają się warunki regulowania zadłużenia, kapitał nie znika. Dodatkowe środki na dowolny cel, oferowane czasami przy konsolidacji, powiększają nową kwotę kredytu i przyszłe odsetki. Przy napiętym budżecie taki dodatek może osłabić korzyść z obniżenia raty.
Skąd bierze się niższa rata kredytu konsolidacyjnego?
Bank może obniżyć miesięczną płatność dzięki dłuższemu okresowi spłaty, korzystniejszemu oprocentowaniu albo połączeniu obu zmian. Najsilniej na wysokość raty wpływa zazwyczaj liczba miesięcy przewidzianych w umowie. Rozłożenie tego samego kapitału na dłuższy czas zmniejsza miesięczne obciążenie, lecz odsetki naliczają się przez dłuższy okres.
Na końcowy wynik wpływają:
- kwota konsolidacji – suma sald przeznaczonych do spłaty, ewentualnie powiększona o finansowane koszty;
- oprocentowanie nominalne – stawka wykorzystywana do obliczania odsetek, stała albo zmienna zgodnie z umową;
- okres kredytowania – liczba miesięcy, na które bank rozkłada spłatę kapitału i odsetek.
Niższa miesięczna płatność dzięki dłuższemu okresowi
Przeanalizujmy kredyt konsolidacyjny w wysokości 60 000 zł, z oprocentowaniem stałym 11% w skali roku i równymi ratami. Dla przejrzystości wyliczenia nie uwzględniają prowizji, ubezpieczenia ani innych opłat. Nie jest to oferta bankowa, lecz przykład pokazujący działanie harmonogramu.
Całość wygląda następująco:
- 48 miesięcy – rata około 1551 zł, a suma odsetek około 14 435 zł;
- 72 miesiące – rata około 1142 zł, a suma odsetek około 22 227 zł;
- 96 miesięcy – rata około 943 zł, a suma odsetek około 30 481 zł.
Przy wcześniejszych płatnościach wynoszących łącznie 1920 zł wariant sześcioletni uwalnia około 778 zł miesięcznie. Taka różnica może ułatwić pokrywanie kosztów mieszkania lub odbudowę oszczędności. Jednocześnie nowy kredyt będzie kosztował ponad 22 tys. zł samych odsetek. Bez znajomości przyszłych rat i kosztów obecnych umów nie da się stwierdzić, czy cała operacja przyniesie oszczędność w pełnym okresie spłaty.
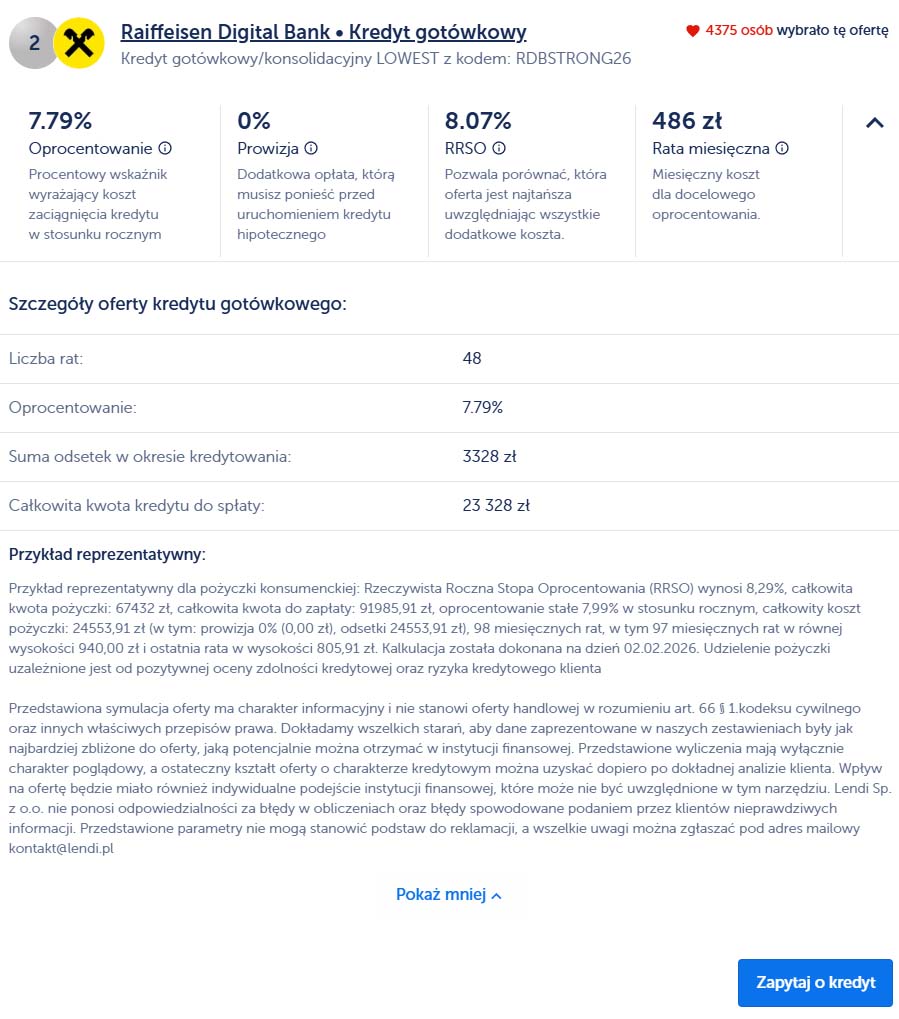
Przykładowa oferta konsolidacyjna Lendi.
Zwróć uwagę na jeszcze jedną rzecz: obecne raty mogą kończyć się w różnych terminach. Jeśli kredyt samochodowy spłacisz za rok, jego rata samodzielnie zniknie z budżetu już po dwunastu miesiącach. Nowe sześć lat spłaty wydłuża zobowiązanie również o okres, w którym wcześniejsza umowa byłaby zamknięta. Dlatego porównuj sumę pozostałych płatności ze wszystkich dotychczasowych umów z sumą rat nowego finansowania.
Niższa rata nie jest bowiem kwotą zarobioną na konsolidacji. Pieniądze pozostają w miesięcznym budżecie, ale zobowiązanie trwa nadal. Jeśli różnicę przeznaczysz na wcześniejszą spłatę nowego kredytu, możesz stopniowo ograniczyć łączne przyszłe odsetki, o ile umowa i Twoja sytuacja finansowa na to pozwalają.
Tańszy kredyt bez wydłużania spłaty
Obniżenie oprocentowania także zmniejsza ratę. Dla kwoty 40 000 zł spłacanej przez 48 miesięcy rata przy stałym oprocentowaniu 13% wynosi około 1073 zł. Przy stawce 9% spada do około 995 zł. Różnica sięga 78 zł miesięcznie, a łączna suma rat maleje o około 3730 zł. Wyliczenie zakłada brak opłat dodatkowych oraz identyczny harmonogram.
Dlatego porównanie samej raty nie wystarcza. Potrzebujesz odpowiedzi na dwa osobne pytania: ile pieniędzy zostanie Ci co miesiąc i jaką kwotę oddasz bankowi do końca umowy?
Rata wygląda atrakcyjnie? Sprawdź pełen koszt kredytu
Warto oddzielać dwa cele: ulgę dla miesięcznego budżetu i ograniczenie łącznych wydatków na finansowanie. Oferta zapewniająca najniższą ratę nie musi być najtańsza. Szczególną uwagę zwróć na rzeczywistą roczną stopę oprocentowania (RRSO), czyli procentowy wskaźnik obejmujący koszt kredytu w skali roku, zgodnie z zasadami jego obliczania.
Przy tej samej kwocie i podobnym okresie RRSO pomaga uchwycić wpływ kosztów dodatkowych, niewidocznych w samym oprocentowaniu nominalnym. Jednak zestawienie kredytu na cztery lata z kredytem na osiem lat wymaga również porównania łącznej kwoty do oddania. Niższy procent w jednej rubryce nie pokazuje, jak długo będziesz płacić odsetki. Ważna jest też wysokość kredytu po doliczeniu finansowanych opłat.
Przy zestawianiu propozycji bankowych sprawdź:
- RRSO – pomocne przy porównywaniu ofert o zbliżonych kwotach i okresach spłaty;
- całkowitą kwotę do zapłaty – sumę kapitału oraz kosztów wynikających z nowej umowy;
- prowizję i ubezpieczenie – opłaty mogące podwyższyć koszt finansowania, również po doliczeniu ich do kwoty kredytu;
- warunki wcześniejszej spłaty – istotne, jeśli zamierzasz przeznaczać nadwyżki finansowe na zmniejszanie zadłużenia.
Dlaczego prowizja finansowana kredytem jest odczuwalna później?
Wyobraź sobie konsolidację 60 000 zł z prowizją 3000 zł. Jeśli opłata zostanie doliczona do finansowanej kwoty, nowy kapitał może wzrosnąć do 63 000 zł. Przy 11% rocznie i 72 ratach równych miesięczna płatność zwiększy się z około 1142 zł do około 1199 zł. Ponadto od doliczonej prowizji również mogą być naliczane odsetki. Pozornie niewielka zmiana wysokości raty przekłada się na istotny dodatkowy wydatek przez sześć lat.
Szczegółów szukaj w formularzu informacyjnym i projekcie umowy. Sprawdź również, czy oprocentowanie obowiązuje przez cały okres spłaty, czy może się zmieniać. W drugim przypadku dzisiejsza rata nie musi pozostać taka sama po aktualizacji stawki.
Czy konsolidacja jest dostępna, jeśli obecne raty mocno obciążają budżet?
Sam fakt spłacania trzech kredytów nie zamyka drogi do konsolidacji. Bank ocenia jednak zdolność kredytową, czyli możliwość terminowego regulowania nowej raty po uwzględnieniu dochodów i stałych wydatków. Analizuje też historię spłat. Jeżeli opóźnienia już się pojawiły, uzyskanie nowego finansowania może być trudniejsze.
Zbierz umowy i harmonogramy, ustal kwoty wcześniejszej spłaty, a także sprawdź wykorzystane limity. Stare saldo może sprawić, że bank przeliczy ratę i zmieni wcześniejsze warunki finansowania. Nie zamykaj samodzielnie produktów finansowych bez sprawdzenia wymagań nowego banku i konsekwencji takiej decyzji.
Na ocenę wniosku wpływają między innymi:
- regularność i źródło dochodów – bank sprawdza ich wysokość oraz trwałość;
- koszty utrzymania gospodarstwa domowego – uwzględniane obok już istniejących obciążeń;
- historia kredytowa – terminowość spłat i informacje o zadłużeniu, również w Biurze Informacji Kredytowej.
Jeśli miesięczne zobowiązania zaczynają przekraczać Twoje możliwości, nie zwlekaj z analizą sytuacji do powstania zaległości. W Lendi eksperci finansowi pomagają porównać dostępne rozwiązania kredytowe i uporządkować formalności. Sama bezpłatna konsultacja nie przesądza o decyzji banku, ale ułatwia sprawdzenie, czy planowana zmiana raty ma uzasadnienie również w całkowitym koszcie nowego kredytu.
Jakie dokumenty przygotować, żeby sprawnie przejść przez formalności?
Pierwszy krok możesz wykonać bez wizyty w banku. Zaloguj się do rachunków, pobierz harmonogramy i zapisz numery umów. Sprawdź daty ostatnich płatności oraz wysokość pozostałego zadłużenia. Saldo widoczne na ekranie nie zawsze jest kwotą wymaganą do całkowitej spłaty w wybranym dniu: do rozliczenia mogą dochodzić odsetki naliczone od ostatniej raty.
Bank oceni również źródło i stabilność dochodów. Przy umowie o pracę może poprosić o zaświadczenie od pracodawcy albo historię wpływów. Jeśli prowadzisz działalność gospodarczą, zakres dokumentów bywa szerszy i zależy od sposobu rozliczania podatku oraz wymagań instytucji.
Przygotuj przede wszystkim:
- dokument tożsamości – niezbędny do potwierdzenia danych we wniosku;
- informacje o dochodach – odpowiednie do rodzaju zatrudnienia i wymagań banku;
- umowy i harmonogramy – pozwalające ustalić, jakie zobowiązania podlegają konsolidacji;
- zaświadczenia o saldzie – szczególnie jeśli bank wymaga potwierdzenia kwoty do spłaty na konkretny dzień.
Nie zamawiaj płatnych zaświadczeń bez sprawdzenia listy wymaganej przez wybraną instytucję. Czasami wystarczą dokumenty dostępne w bankowości elektronicznej. Pamiętaj również, że pozytywna wstępna ocena nie jest jeszcze ostateczną decyzją kredytową.
Kto podejmuje decyzję o nowym kredycie?
Złożenie dokumentów za pośrednictwem eksperta finansowego nie zmienia odpowiedzialności za ocenę zdolności kredytowej. Decyzję podejmuje bank na podstawie własnych zasad, informacji o dochodach i dotychczasowych zobowiązaniach. Ekspert może natomiast pomóc Ci uporządkować dane, porównać warunki oraz przygotować się do wymaganych czynności. W Lendi dostępne są konsultacje z ekspertami kredytowymi, również bezpłatne. Rozmowa nie jest gwarancją otrzymania finansowania. Dzięki niej łatwiej jednak ocenisz, czy oczekiwana miesięczna rata odpowiada Twoim realnym możliwościom, zanim rozpoczniesz formalne starania.
Jeśli chcesz sprawdzić, czy połączenie zobowiązań przyniesie realną ulgę Twojemu budżetowi, skorzystaj z bezpłatnej konsultacji z ekspertami kredytowymi Lendi, którzy pomagają analizować dostępne możliwości i przejść przez formalności.
Aby poznać szczegóły i rozpocząć współpracę z Lendi, wypełnij formularz kontaktowy. Jeden kontakt może być początkiem bardziej przewidywalnego planu spłaty, opartego na liczbach zamiast obietnicach.